Why I’m Still Positive on Markets
August 7, 2026
Les marchés sont revenus près de leurs sommets historiques, ce qui rend naturellement les gens nerveux. Mais je pense en fait que le marché semble plus sain aujourd’hui qu’il ne l’était il y a un mois ou deux.
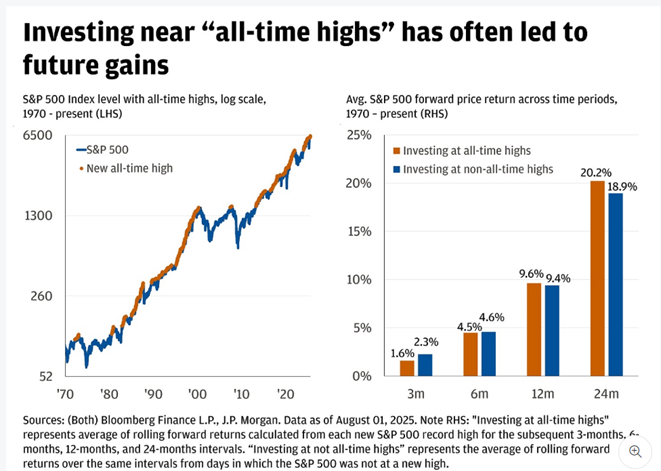
• Les sommets historiques ne sont pas une raison de vendre. Cela semble contre-intuitif, mais l’histoire est très claire. Depuis 1970, le S&P 500 a produit un rendement moyen de 9,6 % au cours des 12 mois suivant un sommet historique, ce qui est légèrement supérieur au rendement moyen de 9,4 % suivant tous les autres jours. Au cours des deux années suivantes, le rendement moyen après un sommet historique a été de 20,2 %. Historiquement, les nouveaux sommets ont été une caractéristique des marchés en hausse, et non un signal qu’ils sont sur le point de prendre fin.
• Le rallye s’élargit considérablement. C’est probablement ce qui me rassure le plus ou me rend le plus optimiste. Depuis le sommet de juin, environ les deux tiers des sociétés de l’indice S&P 500 ont progressé et 8 des 11 secteurs ont enregistré une hausse. L’indice S&P 500 à pondération égale, qui accorde la même importance à chaque société, a progressé de près de 4 %, tandis que l’indice S&P 500 traditionnel a reculé d’environ 2,4 %. Il s’agit d’un marché beaucoup plus sain que celui qui est soutenu par seulement quelques géants de la technologie.
• Le S&P 500 affiche la marge bénéficiaire nette la plus élevée depuis plus de 15 ans. FactSet estime actuellement que la marge bénéficiaire nette du S&P 500 pour le deuxième trimestre est de 15,7 %, ce qui pourrait être le niveau le plus élevé depuis que FactSet a commencé à la suivre en 2009. Cela donne à la reprise un fondement solide.
• Les marchés deviennent moins sensibles à chaque titre concernant les tarifs douaniers ou Trump. L’an dernier, presque chaque annonce de tarifs douaniers entraînait une forte réaction des marchés. Aujourd’hui, les investisseurs semblent plus disposés à attendre de voir ce qui sera concrètement mis en œuvre dans les politiques. La réputation de Trump à « crier au loup » est reconnue : beaucoup de menaces, mais peu d’effets.
• L’Iran est un autre exemple qui explique pourquoi le risque géopolitique pourrait devenir un facteur moins déterminant pour les marchés. Les deux parties ont déjà cueilli la plupart des « fruits à portée de main », ce qui rend les cibles évidentes plus difficiles à trouver. Parallèlement, certaines des infrastructures iraniennes liées au nucléaire les plus sécurisées, notamment des installations qui seraient enfouies profondément à l’intérieur du mont Pickaxe, sont extrêmement difficiles à détruire.
Cela signifie simplement que la poursuite du conflit pourrait ne pas permettre d’atteindre les objectifs initiaux, alors que les coûts continuent d’augmenter (sur les plans financier et politique). Les deux parties ont de plus en plus de raisons de chercher une porte de sortie.
La situation n’est pas réglée, mais elle devient peut-être plus prévisible, et les marchés réagissent généralement beaucoup mieux à une situation « moins pire » qu’à une incertitude croissante.
• Le monde s’adapte également. L’Arabie saoudite a déjà redirigé le pétrole brut par des pipelines vers la mer Rouge et a utilisé d’autres routes maritimes. Plus l’Iran utilise le détroit d’Ormuz comme levier, plus le reste du monde est incité à développer des solutions de rechange. Cela n’élimine pas le risque, mais avec le temps, cela peut en réduire l’incidence économique.
Ce dernier point est important : les problèmes géopolitiques n’ont pas nécessairement besoin d’être « résolus » pour que les marchés progressent. La Russie n’a pas été résolue. Les tensions entre la Chine et les États-Unis n’ont pas été résolues. Les droits de douane n’ont pas disparu.
Les choses doivent tout simplement devenir moins pires — ou plus prévisibles.
Et comparativement à ce que nous observions il y a quelques mois, je crois que c’est ce que nous constatons de plus en plus.
Un dernier point sur l’optimisme
Les gens me considèrent parfois comme étant trop optimiste. Je ne le vois pas ainsi. J’essaie d’être impartial. J’examine les données, j’analyse l’historique et, lorsque je pense que l’optimisme est excessif, je le dirai. Quand je penserai que le pessimisme est excessif, je le dirai aussi.
Mais il y a une réalité importante dont les investisseurs devraient se souvenir : en général, les gens surestiment la précision des catastrophistes et sous-estiment celle des optimistes — et cela leur coûte cher.
Le pessimisme se vend. Les prédictions alarmistes attirent l’attention parce qu’elles semblent urgentes et intelligentes. Le fait que quelqu’un nous avertisse qu’une catastrophe est imminente peut donner l’impression que cette personne nous protège d’un danger que tous les autres ont ignoré.
L’optimisme est plus difficile à vendre. Dire que l’économie s’adaptera, que les entreprises continueront d’innover et que les marchés finiront par résoudre leurs problèmes peut sembler presque simpliste.
Mais l’histoire a été, dans une écrasante majorité, du côté des optimistes à long terme.
Cela ne signifie pas pour autant qu’il faille ignorer les risques. Cela signifie qu’il faut mettre ces risques en perspective. Les marchés ont traversé des guerres, des récessions, de l’inflation, des crises financières, de l’instabilité politique et d’innombrables prédictions selon lesquelles « cette fois-ci, c’est différent ».
Pourtant, les entreprises s’adaptent, les économies s’ajustent et les marchés ont continué de croître au fil du temps.
Ainsi, quand je suis optimiste aujourd’hui, ce n’est pas parce que j’ignore ce qui pourrait mal tourner. C’est parce que je pèse ce qui pourrait mal tourner par rapport à ce qui se passe réellement — et, pour l’instant, je crois que les faits demeurent plus positifs que ce que les titres suggèrent.
Mark Ting, CFPᴹᴰ, CIMᴹᴰ, est un gestionnaire de portefeuille agréé chez Foundation Wealth Partners. Foundation Wealth Partners LP (« FWP ») est inscrite à titre de gestionnaire de portefeuille et de courtier sur le marché dispensé dans toutes les provinces canadiennes et au territoire du Yukon.
Foundation Wealth Partners LP (« FWP ») est inscrite à titre de gestionnaire de portefeuille et de courtier sur le marché dispensé dans toutes les provinces canadiennes et au territoire du Yukon.
Le présent document est distribué à titre informatif seulement et ne vise pas à fournir des conseils personnalisés d’ordre juridique, comptable, fiscal ou en matière de placements, et ne constitue pas non plus une recommandation ou une offre d’achat, de détention ou de vente de produits financiers. L’information n’est pas adaptée aux circonstances particulières d’un investisseur. Veuillez communiquer avec un conseiller de Partenaires en gestion de patrimoine Foundation pour discuter de votre situation particulière. Le rendement antérieur n’est pas indicatif des résultats futurs ; toute déclaration de nature prévisionnelle ne constitue pas une garantie de rendement futur. Pour plus de renseignements, veuillez consulter la page Avis de non-responsabilité et conditions d’utilisation